
Por Fernando Legrand | Coordinador Académico de CapacitaRSE
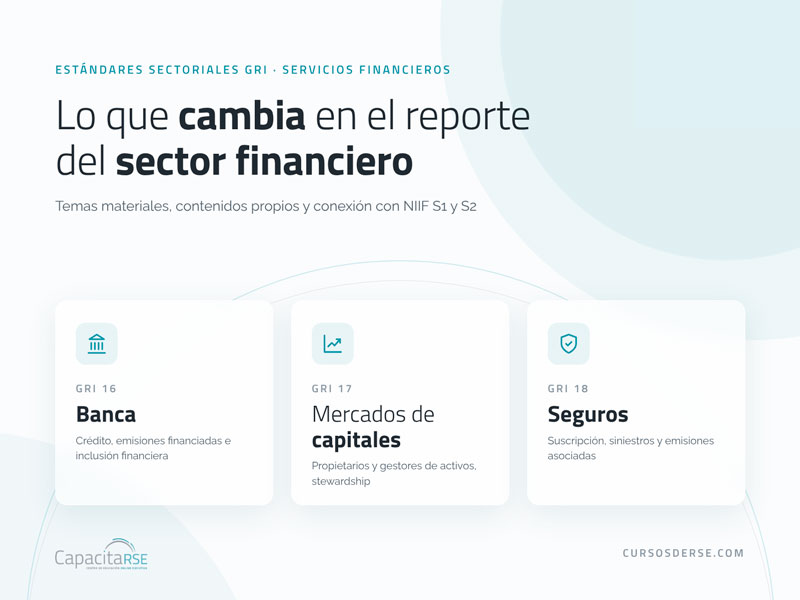
El 2027 será un año de novedades para quienes elaboran Reportes de Sostenibilidad siguiendo los lineamientos de los Estándares GRI, ya que después de casi 3 años desde la emisión del último Estándar Sectorial (el GRI 14 de Minería), se espera que se publiquen los estándares vinculados a la Banca, Mercados de Capitales y Seguros.
Históricamente, según el estudio que difunde KPMG sobre los Reportes de Sostenibilidad a nivel global, el sector de servicios financieros suele representar el 21% de los informes anuales emitidos, lo que sectorialmente los posiciona entre los de mayor divulgación.
Pero la tan esperada salida de estos Estándares Sectoriales también representa una oportunidad de revitalizar los estándares GRI que en los últimos dos años y medio han estado intentando recuperar su espacio de liderazgo, hoy amenazado por los Estándares Europeos en el viejo continente y las Normas NIIF S1 y S2 que avanzan en su adopción con un 38% de los reportes ya emitidos en las Américas, según el Estudio Reporting Matters 2026.
Los Estándares GRI y su perspectiva para 2027
La última gran actualización de los autodenominados “estándares globales más utilizados para elaborar reportes de sostenibilidad” se produjo en el año 2021, cuando se realizó un gran ordenamiento de su matriz de estandarización a través de la incorporación de los Estándares Generales GRI 1 (Fundamentos); GRI 2 (indicadores generales); y GRI 3 (Materialidad).
Dado que su aplicación efectiva recién lleva apenas tres años, ya que comenzaron a regir para todo el universo de reportes alcanzados a partir del 1 de Enero de 2023, probablemente la siguiente gran actualización la veamos a partir de 2028/9, en coincidencia con una adopción más amplia de las Normas IFRS S1 y S2 en nuestra región.
Pero mientras tanto, GRI no se ha quedado quieto. Habilitó la Serie 100 de Estándares temáticos, para vincular allí temas que considera de prioridad para la Doble Materialidad (un mecanismo, que todavía no acepta de forma oficial pero sí avala) como la Energía, la Biodiversidad o el Cambio Climático. Y trabajó activamente en su meta de lograr 40 Estándares Sectoriales (por ahora lleva 4 publicados, y con estos 3 más el del sector textil que también se espera para 2027, serán 8 en total).
De este modo, el 2027 puede ser el año de mayor movimiento en materia de novedades para los Estándares GRI desde su última actualización en 2021.
El Estándar GRI 16 para el Sector Bancario
Probablemente sea uno de los documentos más esperados, dada la relevancia del sector financiero en materia de reporting corporativo. El GRI 16 aborda la influencia estructural que ejercen las entidades bancarias -desde la banca minorista y comercial hasta la banca de inversión- sobre la economía real, el medio ambiente y los derechos humanos a través de la intermediación financiera. Más allá de la huella operativa directa, la norma pone el foco central en las emisiones financiadas (Alcance 3, Categoría 15) y en los procesos de debida diligencia asociados al financiamiento de proyectos y créditos corporativos.
Asimismo, el estándar prioriza temas críticos para la inclusión y salud financiera, la transparencia en la comercialización de productos, la privacidad de datos frente al avance de la inteligencia artificial en el scoring crediticio, y el rol proactivo de la banca en la lucha contra la corrupción, el lavado de dinero y los delitos financieros.
El Estándar GRI 17 para el Sector de Mercados de Capitales
Los mercados han resultado ser activos promotores de la divulgación de sostenibilidad, y especialmente han contribuido a esta labor de modo firme en América Latina con muy buenas experiencias en Chile, Perú y México.
El GRI 17 está dirigido a propietarios de activos (como fondos de pensiones y fondos soberanos), gestores de inversiones, asesores y custodios, y busca establecer los criterios para transparentar cómo la asignación de capital promueve o frena el desarrollo sostenible.
La norma vincula la integración de factores ASG con el deber fiduciario y exige una rendición de cuentas rigurosa sobre el ejercicio de la propiedad activa (stewardship), incluyendo los compromisos de diálogo directo con las empresas invertidas (engagement) y las políticas de voto por delegación (proxy voting).
Adicionalmente, requiere métricas claras sobre la inversión temática y de impacto, el reporte de emisiones indirectas de los portafolios y la evaluación de riesgos sistémicos como la concentración de mercado y las prácticas fiscales de las gestoras.
El Estándar GRI 18 para el Sector de Seguros
Al sector asegurador también le llega este Estándar en un tiempo justo, para consolidar su mirada de sostenibilidad tanto para aquellas compañías orientadas a productos de vida y no vida, reaseguradoras e intermediarios, organizando la divulgación de sostenibilidad en torno a las dos funciones operativas del sector: la suscripción de riesgos y la gestión de reclamos.
El estándar hace especial énfasis en el papel de la industria frente al Cambio Climático y el cierre de la “brecha de protección” financiera ante desastres naturales, promoviendo la modelación de riesgos físicos y la resiliencia de las comunidades. Como elemento diferenciador, incluye una dimensión propia orientada a la salud y seguridad pública y del cliente (Tema 18.23), al tiempo que establece pautas para evitar la discriminación o la exclusión injustificada en la fijación de primas mediante el uso de algoritmos y análisis de datos masivos.
Un nuevo desafío para la formación de la Banca, los Mercados de Capitales y las Aseguradoras
La llegada de estos tres Estándares Sectoriales del sector financiero abre la puerta para un proceso de reactualización por parte de los profesionales de sostenibilidad de estas tres industrias, en la que se advierte será la mayor revisión masiva de estudios de Materialidad de impacto.
El principal cambio estará dado por la adopción obligatoria de estos Estándares Sectoriales para aquellas empresas que ya divulgan sus reportes con GRI y a partir de Enero de 2029, cuando venza el período de transición, deberán incorporar muchos de estos posibles temas materiales en su radar.
En CapacitaRSE, ya estamos listos para acompañar el proceso de formación de equipos de la Banca, el Mercado de Capitales y los Seguros a través de nuestro Curso de Elaboración de Reportes de Sostenibilidad que se dicta cuatro veces por año.
Los 22 temas materiales comunes y el aspecto material crítico para los seguros
| # | Tema Material Probable | GRI 16: Banca | GRI 17: Mercados de Capitales | GRI 18: Seguros |
| 1 | Cambio climático |
GRI 16.1
|
GRI 17.1
|
GRI 18.1
|
| 2 | Biodiversidad |
GRI 16.2
|
GRI 17.2
|
GRI 18.2
|
| 3 | Agua y efluentes |
GRI 16.3
|
GRI 17.3
|
GRI 18.3
|
| 4 | Residuos |
GRI 16.4
|
GRI 17.4
|
GRI 18.4
|
| 5 | Salud e inclusión financiera |
GRI 16.5
|
GRI 17.5
|
GRI 18.5
|
| 6 | Privacidad y seguridad de datos del cliente |
GRI 16.6
|
GRI 17.6
|
GRI 18.6
|
| 7 | Marketing y etiquetado |
GRI 16.7
|
GRI 17.7
|
GRI 18.7
|
| 8 | Comunidades locales y derechos de los pueblos indígenas |
GRI 16.8
|
GRI 17.8
|
GRI 18.8
|
| 9 | Áreas afectadas por conflictos y de alto riesgo |
GRI 16.9
|
GRI 17.9
|
GRI 18.9
|
| 10 | No discriminación e igualdad de oportunidades |
GRI 16.10
|
GRI 17.10
|
GRI 18.10
|
| 11 | Trabajo forzoso u obligatorio |
GRI 16.11
|
GRI 17.11
|
GRI 18.11
|
| 12 | Trabajo infantil |
GRI 16.12
|
GRI 17.12
|
GRI 18.12
|
| 13 | Libertad de asociación y negociación colectiva |
GRI 16.13
|
GRI 17.13
|
GRI 18.13
|
| 14 | Salud y seguridad en el trabajo |
GRI 16.14
|
GRI 17.14
|
GRI 18.14
|
| 15 | Empleo |
GRI 16.15
|
GRI 17.15
|
GRI 18.15
|
| 16 | Remuneración y tiempo de trabajo |
GRI 16.16
|
GRI 17.16
|
GRI 18.16
|
| 17 | Cambios significativos para los trabajadores |
GRI 16.17
|
GRI 17.17
|
GRI 18.17
|
| 18 | Impactos económicos |
GRI 16.18
|
GRI 17.18
|
GRI 18.18
|
| 19 | Corrupción y delitos financieros |
GRI 16.19
|
GRI 17.19
|
GRI 18.19
|
| 20 | Conducta anticompetitiva |
GRI 16.20
|
GRI 17.20
|
GRI 18.20
|
| 21 | Impuestos / Fiscalidad |
GRI 16.21
|
GRI 17.21
|
GRI 18.21
|
| 22 | Políticas públicas |
GRI 16.22
|
GRI 17.22
|
GRI 18.22
|
| 23 | Salud y seguridad pública y de los clientes (Exclusivo) | — | — |
GRI 18.23
|

0 Comments