
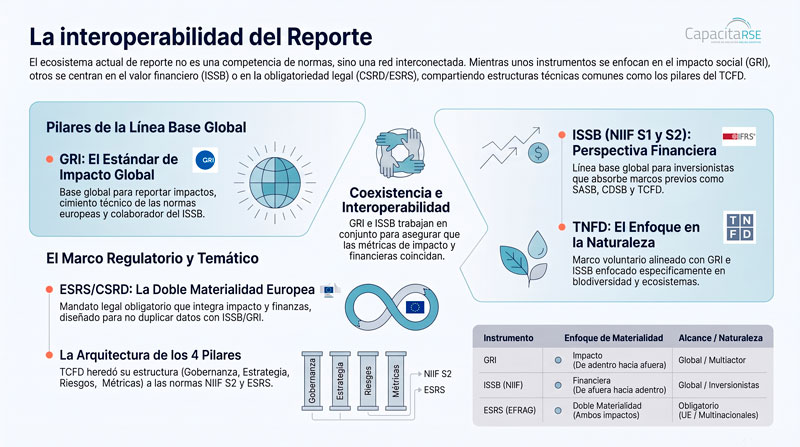
En el mercado de la Sostenibilidad ya nadie duda de la conveniencia de elaborar un Reporte de Sostenibilidad siguiendo los parámetros de la interoperabilidad, aún sin tener del todo claro qué representa y qué alcance tiene a nivel estratégico para la organización que divulga sus impactos.
Según datos que recoge el último informe Reponsible Business Outlook 2026 de la OCDE, el 87% de los reportes de sostenibilidad emitidos por parte de empresas de este club de países ha integrado más de un estándar o marco de reporte para su divulgación anual. Esto refuerza la tendencia que se ha venido observando en los entornos corporativos de países centrales y con mayor ímpetu, en los informes de empresas de América Latina en desde inicios de 2025.
La nueva realidad de la reportabilidad a nivel regional es la de la interoperabilidad, pero ello esconde una brecha que muy pocos equipos de empresas (y consultores) han detectado hasta el momento, y que el Economic Outlook 2026 de la OCDE deja el descubierto.
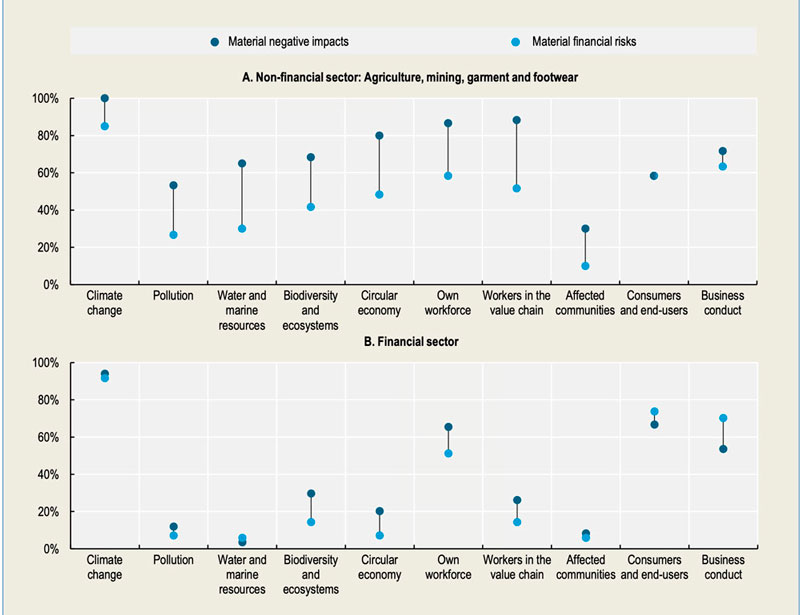
Los principales marcos de información y las expectativas de las normativas difieren en cuanto a cómo se definen y evalúan la materialidad y/o la relevancia, incluyendo si deben basarse en la materialidad financiera, en los impactos materiales sobre las personas y el medio ambiente, o en una combinación de ambos.
Esto puede plantear desafíos, dado que muchos temas de sostenibilidad se asocian a brechas de materialidad por parte de las empresas reportantes, tal como se ha comentado anteriormente.
Estas divergencias implican que los riesgos priorizados bajo los lineamientos de un estándar pueden quedar fuera del alcance de otro, lo que puede estar llevando a las empresas a informar sobre riesgos e impactos diferentes según el contexto de divulgación en que el tengan anclada su estrategia.
Y es precisamente lo que, en nuestros análisis de casos para el uso académico, hemos venido detectando en CapacitaRSE respecto de los reportes que se presentan como interoperables en nuestra región y que -en la mayoría de los casos- parecen forzar una convergencia para la que aún la mayoría de esas empresas no están preparadas.
La interoperabilidad tiene que responder principalmente a la estrategia de sostenibilidad, así como el reporte debe ser congruente con la misma. De lo contrario, seguirán surgiendo estas brechas como las detectadas en el informe de la OCDE que exponen reputacionalmente a las empresas que se prestan a un mal asesoramiento o buscan seguir una tendencia sin contar con el suficiente nivel de conocimiento sobre lo que representa un reporte interoperable.


0 Comments